

Jakub Júza 23.10.2026


Viete, koľko platíte za životné poistenie. Vedeli by ste však povedať aj to, pri akej udalosti vám poisťovňa vyplatí peniaze, v akej výške a odkedy ste skutočne poistení?
Práve tieto detaily rozhodujú, či poistka pomôže vo chvíli, keď ju budete potrebovať. Dve zmluvy s podobnou cenou môžu chrániť úplne odlišné situácie. Nemusíte sa stať odborníkom na poistné podmienky — stačí rozumieť základným pojmom a vedieť, na čo sa pred podpisom opýtať.
- Poistné, poistná suma a plnenie
- Poistník, poistený, oprávnená osoba
- Rizikové, investičné, kapitálové
- Riziko, pripoistenie, poistná udalosť
- Čakacia doba
- Karenčná doba a plnenie pri PN
- Zdravotný dotazník
- Výluka a prirážka
- Konštantná a klesajúca suma
- Čiastočná a plná invalidita
- Poistná doba a indexácia
- Kedy poisťovňa vyplatí
1. Poistné, poistná suma a poistné plnenie
Tieto tri výrazy znejú podobne, ale každý znamená niečo iné:
Poistné je cena poistenia. Napríklad 50 € mesačne, ktoré platíte poisťovni.
Poistná suma je suma dohodnutá pre konkrétne riziko, z ktorej sa podľa zmluvy určuje výška plnenia.
Poistné plnenie sú peniaze, ktoré poisťovňa skutočne vyplatí pri poistnej udalosti.
Príklad: pri trvalých následkoch úrazu môžete mať poistnú sumu 20 000 €. Neznamená to, že za každý úraz dostanete 20 000 € — plnenie závisí od rozsahu následkov, oceňovacej tabuľky a prípadnej progresie. Preto sa nepýtajte iba „Koľko budem platiť?“, ale aj „Za aké podmienky platím a koľko dostanem?“
2. Poistník, poistený a oprávnená osoba
Poistník uzatvára zmluvu s poisťovňou a má povinnosť platiť poistné. Je majiteľ zmluvy.
Poistený je človek, na ktorého život alebo zdravie sa krytie vzťahuje. Môže ísť o tú istú osobu, ale napríklad pri poistení dieťaťa sú tieto úlohy odlišné.
Oprávnená osoba je ten, komu poisťovňa vyplatí plnenie pri poistení pre prípad smrti.
Skontrolujte, či určenie oprávnenej osoby zodpovedá vašej aktuálnej rodinnej situácii.
Ak ju neurčíte, nastupuje zákonné poradie podľa § 817 Občianskeho zákonníka: manžel, ak ho niet, deti, potom rodičia, ďalej osoby žijúce s poisteným v spoločnej domácnosti a napokon dedičia. Ak je naopak určená menovite, plnenie jej patrí priamo a nevstupuje do dedičského konania — čo býva podstatné vtedy, keď treba rýchlo doplatiť hypotéku.
„Kto je v mojej zmluve uvedený ako oprávnená osoba?“
3. Rizikové, investičné a kapitálové poistenie
Sú tri základné typy poistenia a líšia sa tým, čo sa deje s vašimi peniazmi.
| Typ poistenia | Čo sa deje s peniazmi | Odkupná hodnota |
|---|---|---|
| Rizikové | Kryje dohodnuté riziká. Ak udalosť nenastane, poistné sa nevracia. | nie |
| Investičné | Spája krytie s investovaním do fondov; výnos nie je garantovaný. | áno |
| Kapitálové | Pripisuje k nasporenej časti úrok. | áno |
Odkupná hodnota je suma, ktorú dostanete pri predčasnom zrušení zmluvy. V prvých rokoch býva výrazne nižšia než zaplatené poistné (môže byť aj nulová), pretože sa z neho hradia aj náklady na poistenie a investovanie a krytie poistených rizík.
Národná banka Slovenska na to upozorňuje osobitne: investičné poistenie nie je sporiaci účet. V investičných a kapitálových poisteniach bývajú spravidla vysoké poplatky, o ktorých klient často ani nevie.
Rozdiely medzi týmito typmi poistenia aj konkrétne poplatky rozoberá do hĺbky článok Ako funguje životné poistenie.
4. Poistné riziko, pripoistenie a poistná udalosť
Riziko je možnosť, že nastane udalosť s finančnými následkami, pred ktorými sa chcete chrániť.
Pripoistením rozširujete krytie zmluvy o ďalšie dohodnuté riziko.
Poistná udalosť je udalosť (napríklad choroba, úraz alebo smrť), ktorá spĺňa podmienky zmluvy a zakladá nárok na plnenie.
Smrť alebo invalidita môže byť v jednom produkte hlavným poistením a v inom pripoistením — na rozsah krytia to vplyv nemá. Medzi dôležité poistenia patria:
- Invalidita — dlhodobé obmedzenie schopnosti zarábať.
- Smrť — zabezpečenie blízkych závislých od vášho príjmu a pokrytie záväzkov.
- Kritické ochorenia — plnenie viazané na dohodnuté diagnózy a ich štádiá.
- Trvalé následky úrazu — dlhodobé a nezvratné poškodenie zdravia po úraze.
- Práceneschopnosť — dočasný výpadok príjmu pri chorobe či úraze.
Počet pripoistení sám osebe nehovorí, ako dobre ste poistení. Najskôr má zmysel riešiť udalosti s najväčším finančným dopadom; menšie výdavky zvládne finančná rezerva.
Dobrým príkladom je oslobodenie od platenia poistného — napríklad pri invalidite hradí poistné ďalej poisťovňa a zmluva ostáva v platnosti. Zmysel má pri vysokom poistnom so sporiacou zložkou, kde poisťovňa preberá na seba aj vaše sporenie a zachraňuje vaše očakávané úspory. Pri rizikovom poistení, kde platíte len za krytie, ide spravidla o zbytočný výdavok navyše.
5. Čakacia doba
Čakacia doba je obdobie od začiatku poistenia, počas ktorého je pri konkrétnom riziku krytie obmedzené podľa poistných podmienok. Rozhodujúce môže byť napríklad to, kedy ochorenie vzniklo alebo sa prvýkrát prejavilo.
Pri úrazových rizikách, ktoré sú náhodné, sa neuplatňuje, pri chorobách áno — a jej dĺžka závisí od poisťovne, produktu a diagnózy. Pri novej zmluve sa predchádzajúca doba poistenia nemusí automaticky započítať; niektoré poisťovne a produkty ju za určených podmienok uznávajú.
„Aké čakacie doby sa vzťahujú na moje poistené riziká a čo presne sa musí stať až po ich uplynutí?“
6. Karenčná doba a plnenie pri PN
Karenčná doba je počet dní na začiatku práceneschopnosti, za ktoré sa plnenie nevypláca. Ak je v poistení dohodnutá, pri kratšej PN nevzniká nárok na plnenie vôbec.
Označenia sa medzi produktmi líšia, preto sa neriaďte názvom, ale podmienkami. Najväčší vplyv na peniaze má tento rozdiel: jedno poistenie kryje až od dohodnutého dňa PN, iné po prekročení dohodnutej dĺžky spätne od prvého dňa. Tieto nastavenia nie sú rovnocenné.
| Čakacia doba | Karenčná doba | |
|---|---|---|
| Čoho sa týka | začiatku poistenia | konkrétnej udalosti |
| Odkedy plynie | od začiatku poistenia | od prvého dňa PN |
| Čo spôsobí | riziko ešte nie je kryté | za tieto dni sa neplní |
Čakacia doba sa viaže na začiatok poistenia, kým pravidlá počtu dní PN sa uplatňujú pri konkrétnej udalosti podľa zvoleného typu poistenia. Overte si oba údaje, výšku dennej dávky aj maximálnu dobu vyplácania.
Pozor aj na lehotu, dokedy treba udalosť nahlásiť. Podľa podmienok jednotlivých poisťovní a produktu a podľa porovnania Slovenskej akadémie poisťovníctva sa výrazne líši:
Sú aj poisťovne, ktoré vám túto povinnosť neukladajú — tam podľa Občianskeho zákonníka premlčacia doba začína plynúť až rok po poistnej udalosti a trvá tri roky, takže nárok viete uplatniť ešte štyri roky po udalosti. Ale pozor, zmeškaná lehota môže znamenať krátenie alebo zamietnutie plnenia.
7. Zdravotný dotazník
Poisťovňa ním zisťuje zdravotný stav a ďalšie okolnosti potrebné na posúdenie rizika poistenia. Na písomné otázky treba podľa § 793 Občianskeho zákonníka odpovedať pravdivo a úplne. Výsledkom môže byť štandardné krytie, prirážka, výluka alebo odmietnutie.
Pri novej zmluve sa posudzuje váš dnešný zdravotný stav a poisťovňa sa spravidla pozerá 5 až 10 rokov dozadu. Diagnóza, operácia či vyšetrenie, ktoré pred rokmi neexistovali, môžu nové podmienky výrazne zmeniť.
Dotazník nevypĺňajte odhadom. Ak si údaje nepamätáte, pozrite si zdravotnú dokumentáciu. Ak máte nejakú diagnózu za sebou, vypýtajte si predbežné ocenenie zdravotného stavu — poisťovňa posúdi dotazník aj lekárske správy ešte pred podpisom, takže podmienky budete poznať vopred.
Následky nepravdivých alebo nedostatočných informácií upravuje § 802 a nie sú rovnaké. Pri vedome nepravdivých odpovediach môže poisťovňa odstúpiť od zmluvy — má tri mesiace na prešetrenie a rozhodnutie odo dňa, keď sa o tom dozvie. Ak sa o tom však dozvie až po poistnej udalosti a nedostatočná informácia bola jej príčinou, môže odmietnuť plnenie a poistenie týmto odmietnutím zanikne. To druhé môže prísť aj po rokoch platenia — nepresnosť sa teda neprejaví pri podpise, ale vtedy, keď peniaze potrebujete.
8. Výluka a prirážka
Výluka vymedzuje situáciu, na ktorú sa poistenie nevzťahuje. Býva všeobecná, zadefinovaná v podmienkach produktu poisťovňou (samovražda, vojna, extrémne športy), alebo dohodnutá individuálne pre konkrétny zdravotný problém.
Prirážka znamená vyššie poistné za prijaté riziko — na rozdiel od výluky je riziko kryté, len za vyššiu cenu.
„Ktoré situácie moja zmluva nekryje — teda kde poisťovňa uplatnila výluku a za ktoré riziko platím zvýšené poistné, teda prirážku?“
9. Konštantná a klesajúca poistná suma
Konštantná poistná suma zostáva počas dohodnutého obdobia rovnaká, ak si ju na zmluve sami nezmeníte alebo sa neuplatní dohodnutá indexácia, čo je ochrana vášho krytia pred infláciou.
Klesajúca poistná suma sa postupne znižuje podľa pravidiel zmluvy, najčastejšie podľa počtu dohodnutých rokov poistenia.
Klesajúce krytie sa hodí k záväzku, ktorý sa postupne spláca. Jeho priebeh však nemusí presne kopírovať zostatok vašej hypotéky — overte si sumu platnú dnes a aj o niekoľko rokov. A názov „HYPO poistenie“ sám o sebe nehovorí nič o tom, čo produkt kryje; rozhoduje, čo zahŕňa — smrť, invaliditu alebo ďalšie riziká — a za akých podmienok.
10. Čiastočná a plná invalidita
Sociálna poisťovňa posudzuje invaliditu ako pokles schopnosti vykonávať zárobkovú činnosť o viac ako 40 % v porovnaní so zdravým človekom. Hranica 70 % rozhoduje o výške dôchodku, na ktorý vám môže vzniknúť nárok.
Dôležité upresnenie: „čiastočná“ a „plná invalidita“ nie sú zákonné pojmy. Zákon pozná jednu invaliditu a definuje ju percentuálnym poklesom pracovnej schopnosti; pri poklese nad 70 % priznáva dôchodok vo vyššej sadzbe. Označenie „čiastočná“ a „plná“ pochádza zo zákona spred jeho úpravy v roku 2004, no v bežnej reči aj v ponukách sa používa dodnes.
Samotné priznanie invalidity ešte nemusí znamenať nárok na dôchodok; rozhoduje aj obdobie vášho dôchodkového poistenia.
Komerčné poistenie invalidity má svoje pravidlá, preto si osobitne overte:
- od akého stupňa invalidity vzniká nárok na plnenie,
- či krytie zahŕňa chorobu aj úraz,
- aká je čakacia doba,
- či sa poisťovňa riadi rozhodnutím slovenskej Sociálnej poisťovne alebo rozhodnutím podobnej inštitúcie EÚ, alebo invaliditu posudzuje lekár poisťovne,
- aké doklady k plneniu vyžaduje,
- či vypláca jednorazovú sumu alebo pravidelnú rentu.
Štvrtý bod býva najčastejším zdrojom nedorozumení: invalidita uznaná štátom automaticky neznamená plnenie z komerčnej zmluvy.
Pozor: poistenie invalidity a poistenie trvalých následkov úrazu nie sú rovnaké poistenia a nezamieňajte si ich. Invalidita môže vzniknúť v dôsledku choroby aj úrazu a priznáva ju orgán sociálneho poistenia. Trvalé následky úrazu sú trvalé poškodenie po náhodnej udalosti a ich rozsah určuje poisťovňa podľa vlastných tabuliek.
Ktorý dátum plnenia pri invalidite rozhoduje?
Deň vzniku invalidity určí posudkový lekár a býva výrazne skorší než deň, keď rozhodnutie o jej priznaní nadobudne právoplatnosť. Posudzovanie invalidity môže trvať mesiace. A práve v definícii dátumu poistnej udalosti môžu vzniknúť spory o plnenie.
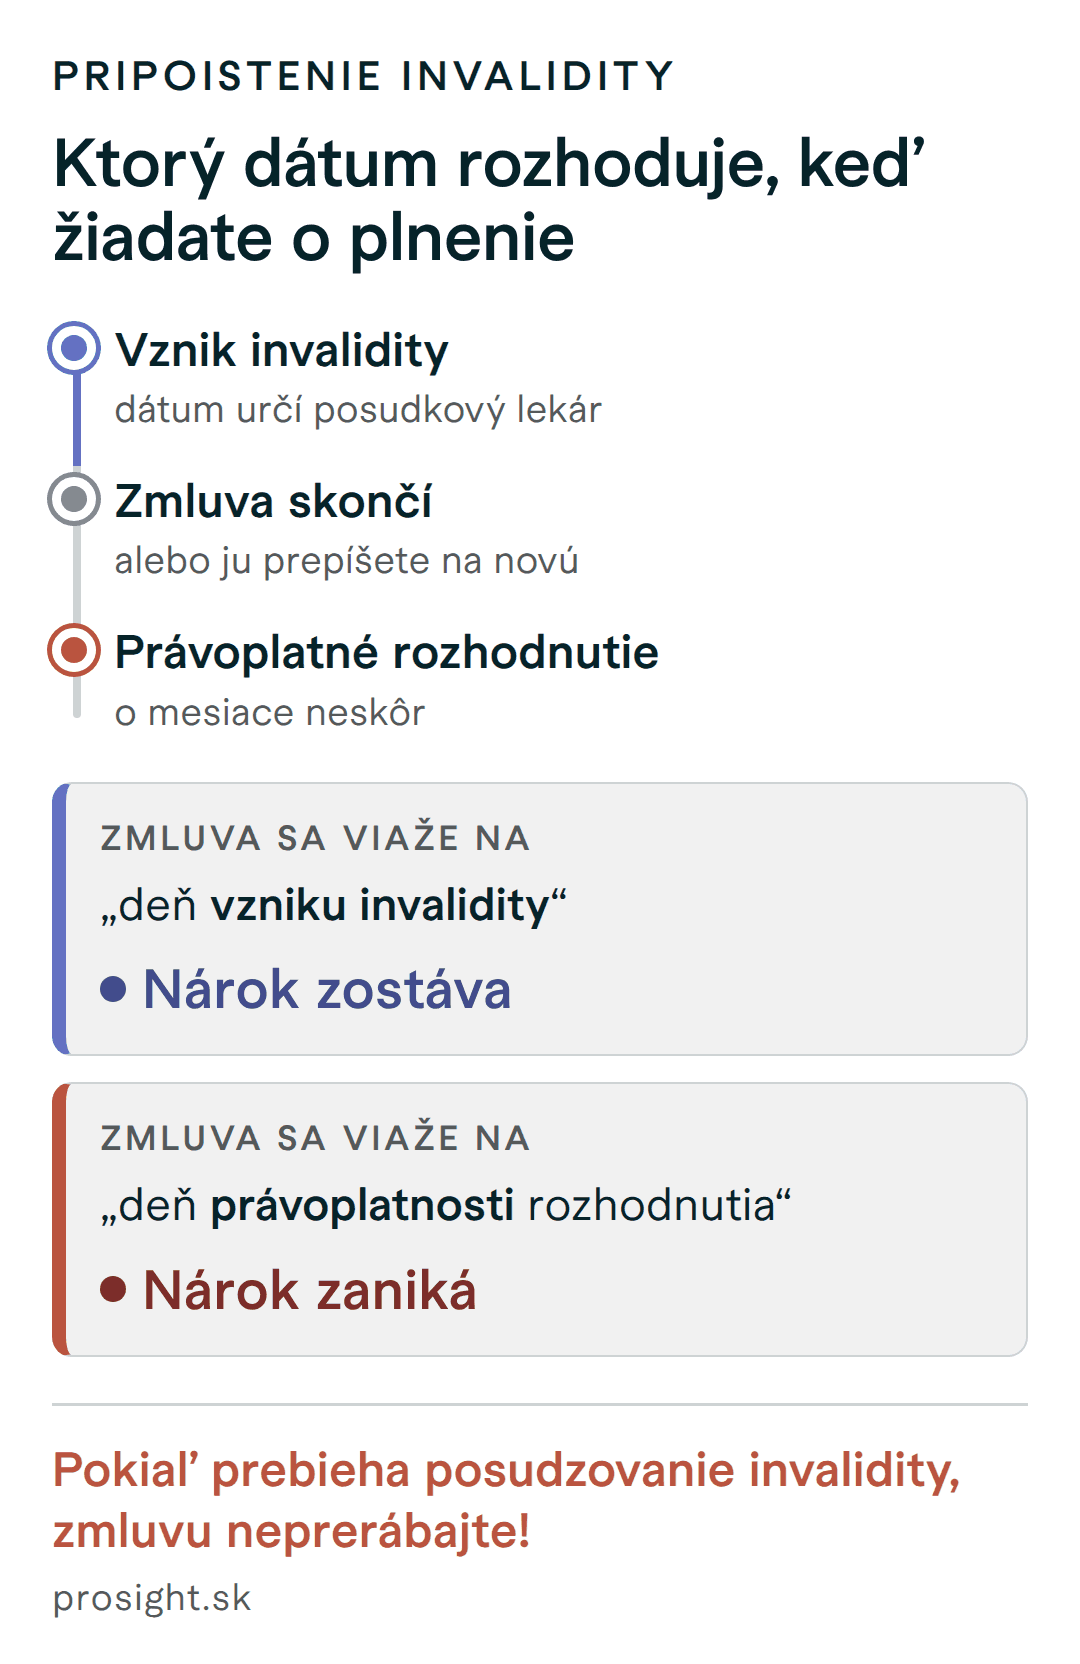
Poistenie sa môže viazať na jeden z týchto dvoch dátumov a formulácia rozhoduje o peniazoch:
| Formulácia v poistných podmienkach | Čo to znamená, ak zmluva medzitým skončí |
|---|---|
| „Dňom vzniku poistnej udalosti je deň, ktorý je v právoplatnom posudku o invalidite uvedený ako deň vzniku invalidity.“ | Nárok zostáva. Rozhoduje skorší dátum zo samotného posudku. |
| „Dňom vzniku poistnej udalosti je deň, kedy Rozhodnutie Sociálnej poisťovne nadobudlo právoplatnosť.“ | Nárok zaniká. Rozhoduje až deň, keď rozhodnutie nadobudlo právoplatnosť. |
Obe definície sa reálne používajú v bežne dojednávaných produktoch: prvú má napríklad program Šťastný život od Allianzu, druhú NN v produkte NN Partner.
Ak ste v procese posudzovania invalidity, zmluvu určite neprerábajte. Pri prvej formulácii vám nárok zostáva aj vtedy, keď zmluva medzitým skončí. Pri druhej nie.
Samostatná vec je štátny dôchodok a rozhodnutie Sociálnej poisťovne. Tá ho prizná spätne ku dňu vzniku nároku, ale doplatí najviac tri roky dozadu. Komerčné poistenie s touto trojročnou lehotou nepracuje.
„Ktorý dátum je v mojej zmluve rozhodujúci — deň vzniku invalidity podľa posudku, alebo deň, keď rozhodnutie nadobudlo právoplatnosť?“
11. Poistná doba, indexácia a poistné podmienky
Poistná doba určuje, ako dlho bude krytie trvať. Jednotlivé pripoistenia môžu mať rôzny koniec, hoci sú na jednej zmluve. Od nej treba odlíšiť dobu platenia poistného — doba, počas ktorej platíte za poistenie; pri niektorých produktoch sa poistné platí kratšie, než trvá samotné krytie.
Indexácia (v niektorých zmluvách dynamizácia) je dohodnutý spôsob navyšovania poistných súm a spravidla aj poistného, zvyčajne k ročnému výročiu zmluvy. Má reagovať na rast cien a infláciu, ale nenahrádza kontrolu poistky po narodení dieťaťa, zmene príjmu či vybavení hypotéky.
Poistné podmienky určujú pravidlá poistenia, teda definície udalostí, výluky, lehoty a spôsob plnenia. Napríklad pri trvalých následkoch úrazu vstupuje do výpočtu plnenia oceňovacia tabuľka a progresia, ktorá pri vážnejšom poškodení zvyšuje plnenie podľa dohodnutej stupnice.
Poistné podmienky existujú v dvoch úrovniach: všeobecné (VPP) platia pre celý produkt, osobitné (OPP) upravujú konkrétne pripoistenia — a práve v OPP nájdete čakacie doby, definície diagnóz aj oceňovacie tabuľky.
Nestačí preto porovnať názvy poistení a čísla v ponuke. Treba porovnať aj pravidlá, ktoré ich definujú.
12. Kedy poisťovňa vyplatí
Po nahlásení udalosti poisťovňa vedie vyšetrenie. Podľa § 797 Občianskeho zákonníka je plnenie splatné do pätnástich dní po jeho skončení. A ak vyšetrenie nemožno skončiť do jedného mesiaca od oznámenia udalosti, máte na požiadanie nárok na primeraný preddavok — právo, ktoré sa využíva zriedka, hoci práve vtedy býva hotovosť najpotrebnejšia.
Ako si z týchto pojmov urobiť praktickú kontrolu
Pri každom dôležitom poistení si nechajte vysvetliť: čo kryje, koľko sa bude vyplácať, odkedy bude platiť a kedy sa neplní. Potom si položte otázku, či by tieto peniaze skutočne pomohli vašej rodine a vašej domácnosti.
Ak by prišla vážna udalosť, zvládli by ste bežné výdavky, splátky aj náklady na liečbu? A keby váš príjem v rodine chýbal úplne, z čoho by žili vaši blízki? Práve z týchto potrieb má vychádzať správne nastavenie životného poistenia.
Meníte existujúcu poistku alebo vám niekto ponúkol novú? Dva konkrétne prípady z praxe ukazujú, čo sa pri zmene zmluvy stratilo a na čo sa pýtať pred podpisom.
Na čo si dať pozor pred zmenou zmluvyŠtyri otázky k vašej zmluve
Odškrtnite si, na čo už poznáte odpoveď. Čo zostane neodškrtnuté, to si overte v poistných podmienkach alebo u svojho finančného agenta.
Najčastejšie otázky
Znamená vyššia poistná suma automaticky lepšie životné poistenie?
Nie. Dôležité sú aj definícia udalosti, rozsah krytia, výluky a spôsob výpočtu plnenia.
Môžem mať poistenie aj so zdravotným problémom?
Áno, je to možné. Výsledok závisí od konkrétneho zdravotného problému, požadovaného krytia a posúdenia poisťovne.
Dostanem pri zrušení zmluvy späť to, čo som zaplatil?
Nie vždy. Pri rizikovom poistení sa poistné nevracia. Pri zmluvách s investičnou alebo kapitálovou zložkou sa vypláca odkupná hodnota, ktorá býva najmä v prvých rokoch nižšia než súčet zaplateného poistného.
Rozumiete tomu, čo máte vo vašej zmluve dojednané?
Ak si nie ste istí, čo jednotlivé položky vo vašej poistke znamenajú, ozvite sa mi. Prejdeme si, ktoré riziká máte kryté a či poistné sumy zodpovedajú vašej situácii.
Kontaktujte ma- Národná banka Slovenska: Životné poistenie — typy poistenia a poplatky.
- Občiansky zákonník č. 40/1964 Zb. — § 793, § 797, § 802 a § 817.
- Sociálna poisťovňa: Ako požiadať o invalidný dôchodok — podmienky nároku a posudzovanie poklesu schopnosti pracovať.
- Sociálna poisťovňa: Premlčanie nároku na výplatu invalidného dôchodku — trojročná lehota spätnej výplaty.
- Zákon č. 461/2003 Z. z. o sociálnom poistení, § 71.
- Uzatvárate poistenie: na toto nezabudnite — dôsledky neúplných odpovedí v dotazníku.
- Lehoty pre hlásenie poistnej udalosti rizík kategórie Pracovná neschopnosť — porovnanie desiatich poisťovní; lehotu pritom nestanovuje každá poisťovňa.
- Slavomír Molnár & Partners: Predchorobie a zdravotný stav v životnom poistení — podiel neštandardne prijatých zmlúv a predbežné ocenenie zdravotného stavu.
- Slavomír Molnár & Partners: Poistenie civilizačných chorôb vs. poistenie invalidity — dĺžka konania o invalidite a rozdiel medzi krytím diagnózy a krytím následku.
Definície poistnej udalosti nezverejňuje žiadna inštitúcia — sú iba v podmienkach poisťovní. Dokumenty nižšie dokladajú obe formulácie; nejde o odporúčanie produktu.
- Allianz: Poistné podmienky pre program Šťastný život (platné od 03/2026) — „za deň vzniku invalidity sa považuje deň uvedený v rozhodnutí príslušného orgánu“.
- NN: Invalidita od 71 % — klesajúca poistná suma — pripoistenie invalidity v produkte NN Partner.
Údaje platné k 21. októbru 2026. Pre konkrétnu zmluvu vždy rozhoduje tá verzia poistných podmienok, ktorá k nej patrí.
V našom vzdelávacom systéme na Slovensku nás učia ako si nájsť prácu a zarobiť si peniaze. Bohužiaľ podľa mňa je chyba v tom, že nás neučia ako správne so zarobenými financiami narábať. Našim cieľom je šíriť praktické rady a tipy ako správne narábať s peniazmi, ktoré si dokážeme počas aktívneho ekonomického života zarobiť.
Napíšte mi správuSúvisiace články
Životné poistenie: na čo si dať pozor pred zmenou zmluvy
Dva prípady z praxe: ako nová životná poistka za podobnú cenu oslabila ochranu pri invalidite a na čo sa pýtať pred podpisom novej zmluvy.
Zistiť viac Jakub Júza 23.10.2026